Cannabidiol: un paciente teme perder su tratamiento tras la decisión del STJ
Leonardo gasta hasta R$ 5 mil al mes en cannabidiol y teme quedarse sin tratamiento; la decisión del STJ restringe la cobertura de los seguros de salud. Lea en Sechat.
Leonardo Machado Coelho Monteiro, de 34 años, es funcionario público federal y padece epilepsia de difícil control. Su tratamiento combina cannabidiol y otros medicamentos. Para él, la continuidad de esta combinación no es una cuestión que pueda resolverse simplemente sustituyendo un producto o suprimiendo un gasto mensual. El fármaco, según relata, forma parte de un tratamiento que no puede interrumpir y que costaría entre R$ 4 mil y R$ 5 mil al mes si tuviera que pagarlo de su propio bolsillo.
“Si quitan el cannabidiol de mi vida, no sé qué haré. Una cosa sí sé: no tengo condiciones para asumirlo económicamente”, afirma Leonardo.
El testimonio pone de manifiesto una de las preocupaciones que rodean la decisión del Superior Tribunal de Justiça (STJ), que restringió la obligación de cobertura, por parte de los seguros de salud, de medicamentos a base de cannabidiol destinados a uso domiciliario. Para los pacientes que dependen de la cobertura judicial o contractual para mantener el tratamiento, este criterio puede representar un obstáculo adicional para el acceso.
El 14 de octubre de 2026, la Segunda Sección del STJ fijó, por unanimidad, una tesis según la cual las entidades aseguradoras no están obligadas a financiar medicamentos a base de cannabidiol para uso domiciliario cuando no exista una previsión legal o contractual de cobertura, salvo en los supuestos expresamente previstos en la legislación y en las normas regulatorias. El tribunal también estableció que la autorización de importación concedida por la Agência Nacional de Vigilância Sanitária (Anvisa), de forma aislada, no obliga a la aseguradora a pagar el producto.
La decisión consolida un criterio que orientará juicios similares en las instancias inferiores. El alcance de la tesis y sus excepciones, sin embargo, deben analizarse según las características de cada tratamiento, del contrato y de la situación jurídica del paciente.
Tratamiento continuo y un coste inasumible para el paciente
En el caso de Leonardo, la preocupación radica en la posibilidad de perder una parte del tratamiento que considera esencial para el control de la epilepsia. Relata que el uso del cannabidiol se realiza de forma combinada con fármacos convencionales y que carece de medios económicos para asumir por sí solo el coste mensual.
Durante su testimonio, Leonardo menciona el riesgo de SUDEP, siglas en inglés de muerte súbita e inesperada en la epilepsia. Esta condición es una preocupación reconocida en la epilepsia, especialmente en cuadros de difícil control, aunque el riesgo individual depende de factores clínicos específicos. No es posible afirmar, sin una valoración médica, que la retirada de un fármaco conduzca necesariamente a este desenlace.
El relato evidencia, aun así, la magnitud de la inseguridad que viven los pacientes que dependen de la continuidad de tratamientos prescritos y afrontan dificultades para costearlos.
El debate no se limita a la capacidad de pago de un único paciente. Afecta a personas con enfermedades crónicas, a familias que organizan su presupuesto en torno a tratamientos prolongados y a usuarios que han recurrido a la Justicia para obtener la cobertura de fármacos a base de cannabis.
Una abogada advierte de que la decisión no elimina todas las posibilidades de cobertura
Para Carla Coutinho, abogada especialista en Derecho del Cannabis, la decisión supone un desafío más para los pacientes, pero no significa que se hayan eliminado todas las posibilidades de obtener la cobertura.
“Esta decisión no significa que el paciente haya perdido todas las posibilidades de obtener la cobertura del tratamiento por parte del seguro, sino que se ha vuelto más difícil”, explica.
Según la abogada, el primer paso consiste en presentar ante la aseguradora la prescripción y el informe médico y solicitar formalmente la cobertura del fármaco. En caso de denegación, recomienda exigir una justificación por escrito y presentar una reclamación ante la Agência Nacional de Saúde Suplementar (ANS).
La posibilidad de impugnar judicialmente la negativa dependerá de las características del tratamiento y de las cláusulas contractuales aplicables, entre otros aspectos.
“En resumen, el STJ ha restringido los supuestos de cobertura obligatoria, pero no ha extinguido el derecho de los pacientes a cuestionar estas negativas indebidas”, afirma Carla.
Esta valoración es relevante porque la tesis del tribunal no determina la interrupción automática de todos los tratamientos ya cubiertos. El mantenimiento de la cobertura dependerá de la situación de cada beneficiario y de la existencia de un fundamento legal, contractual o regulatorio que justifique el coste.
Las asociaciones temen el impacto sobre los pacientes de bajos ingresos
Marilene Esperança, presidenta de AbraRio, traslada su preocupación por los efectos del fallo sobre los asociados que emplean dosis elevadas de aceite de cannabis y no pueden asumir el coste del tratamiento.
Según señala, existen pacientes que reciben fondos para adquirir el producto por mandato judicial y otros cuyo tratamiento está financiado por seguros de salud. La asociación está valorando, junto con su asesoría jurídica, las distintas alternativas para afrontar este nuevo escenario.
“Es una situación muy complicada para estos pacientes que toman el aceite en dosis altas y que ya pagan una cuota muy elevada por el seguro de salud”, afirma Marilene.
La dirigente también pone el foco en aquellas familias que comprometen una parte considerable de sus ingresos en cuotas de seguros de salud para asegurar atención, rehabilitación y cobertura ante un ingreso hospitalario. Cuando surge la necesidad de un tratamiento adicional que no cabe en el presupuesto familiar, la cobertura puede resultar decisiva para la continuidad de los cuidados.
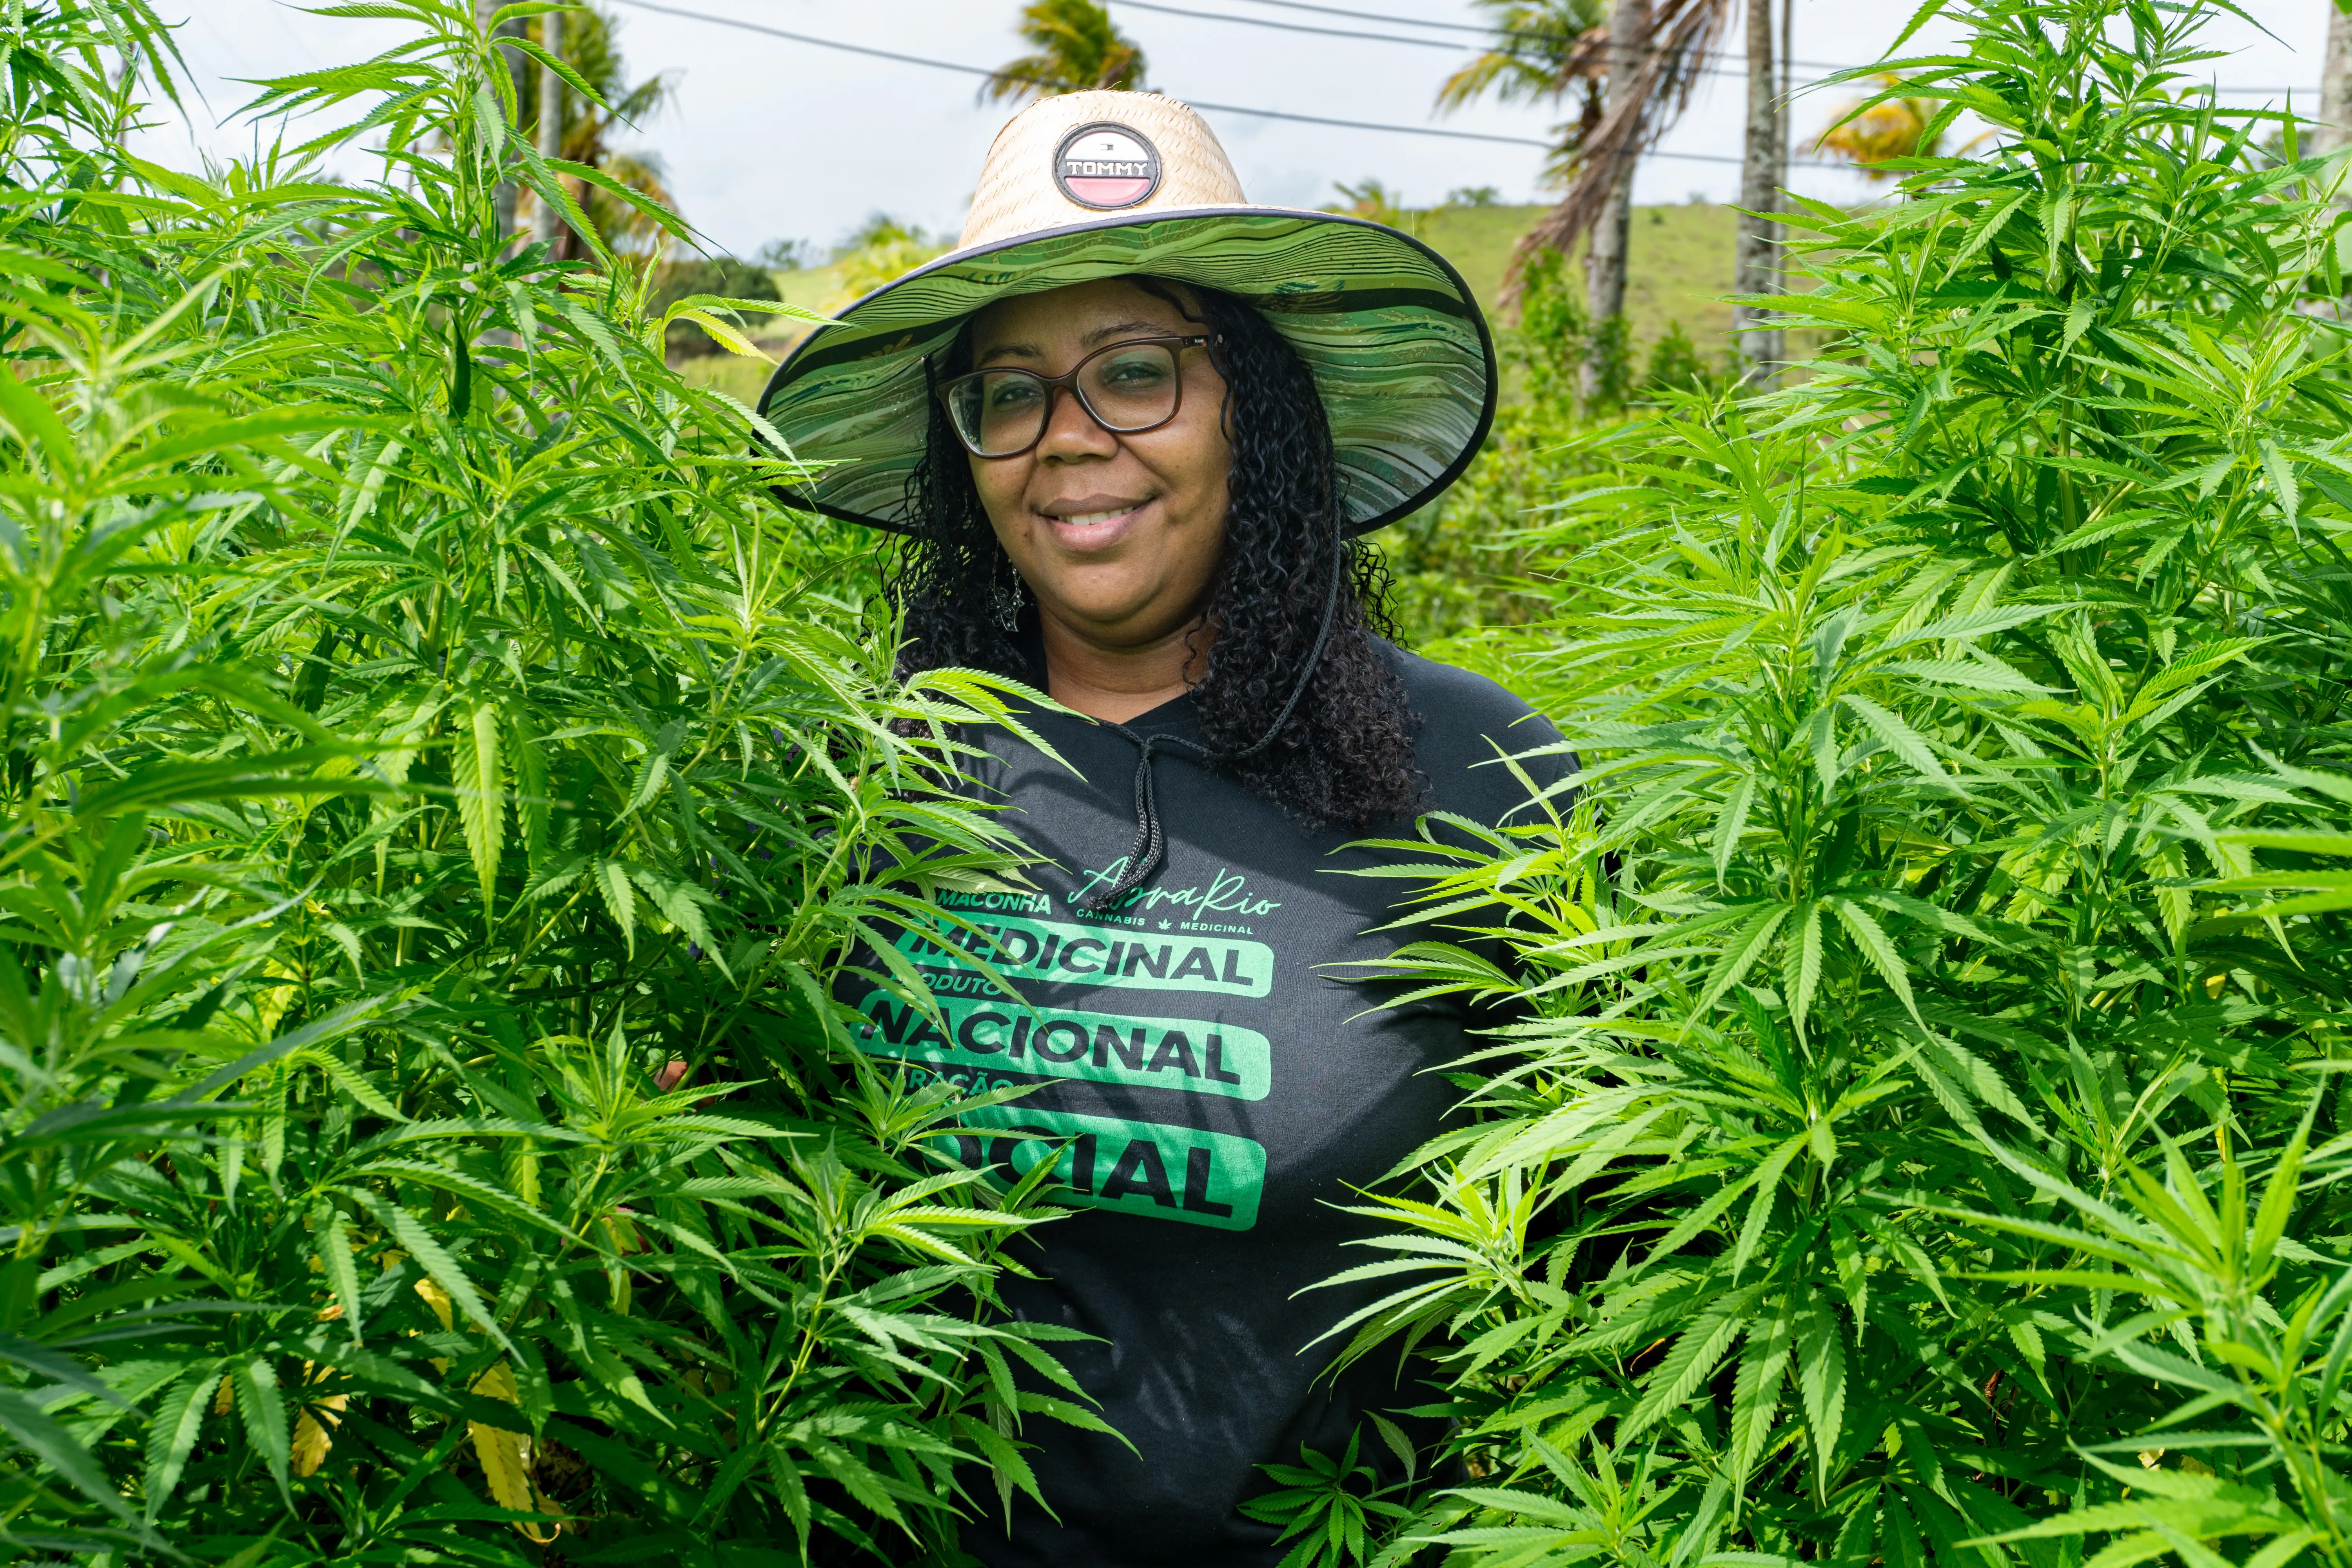
Marilene cita el caso de su propio hijo, Lucas, que recibe atención domiciliaria con la asistencia de profesionales sanitarios y suministro de material. Aunque señala que no depende del seguro para conseguir el aceite de cannabis que utiliza su hijo, al tener acceso al tratamiento a través de su labor en la asociación, se cuestiona la situación de las familias que no disponen de esta alternativa.
“¿Cuántas madres viven con el salario mínimo o con el subsidio LOAS y destinan una gran parte de ese dinero a pagar el seguro de salud?”, cuestiona.
En su opinión, el debate debe contemplar las condiciones reales de acceso a los tratamientos prescritos, sobre todo entre aquellas familias que no pueden absorber costes adicionales.
Qué decidió el STJ sobre el cannabidiol
La tesis fijada por la Segunda Sección del STJ establece que los seguros de salud no están obligados a financiar medicamentos a base de cannabidiol para uso domiciliario cuando no exista una previsión legal o contractual de cobertura, salvo en los supuestos expresamente previstos en la legislación o en las normas regulatorias aplicables.
El tribunal aclaró asimismo que la autorización excepcional de importación concedida por la Anvisa no equivale a una obligación de financiación por parte de la aseguradora.
El debate gira en torno a la interpretación de la Ley n.º 9.656/1998, que regula los planes y seguros privados de asistencia sanitaria y establece, como norma general, la exclusión de los medicamentos de uso domiciliario de la cobertura obligatoria, a excepción de las salvedades legales, contractuales y regulatorias.
Esto no significa que cualquier solicitud de cobertura quede automáticamente descartada. Aquellas situaciones que cuenten con previsión contractual, supuestos legales específicos o medicamentos administrados bajo condiciones que requieran asistencia profesional pueden requerir un análisis particular.
La decisión tampoco prohíbe el uso medicinal del cannabidiol ni impide su importación cuando esté autorizada. El punto neurálgico radica en la obligación de financiación por parte de las entidades aseguradoras.
El acceso al tratamiento continúa en debate
Los testimonios de Leonardo, Carla y Marilene muestran distintas caras de la controversia: el temor a perder un tratamiento continuo, las dificultades legales para recurrir una denegación y el impacto económico sobre los pacientes y sus familias.
La decisión del STJ sienta un precedente jurídico para casos análogos, pero las consecuencias prácticas dependerán de la aplicación de la doctrina a cada situación. Para los pacientes, el asesoramiento legal y el análisis detallado de la prescripción, el contrato y los motivos de la denegación pueden ser determinantes para conocer qué opciones siguen estando a su alcance.
Fuentes oficiales:
STJ — decisión del 14 de octubre de 2026: El tribunal fija doctrina sobre la cobertura de medicamentos a base de cannabidiol para uso domiciliario. Es la principal fuente sobre la fundamentación jurídica y el alcance de la tesis.
Superior Tribunal de JustiçaSTJ — precedente anterior: El seguro no tiene la obligación de cubrir medicación a base de cannabidiol destinada a uso domiciliario y no incluida en el listado de la ANS. Explica el criterio anterior y las excepciones relativas a la cobertura.
Superior Tribunal de JustiçaANS — portal institucional: Agência Nacional de Saúde Suplementar. Canal para consultar comunicaciones oficiales y solicitar aclaraciones a la agencia.
Reportaje anterior de Sechat: STJ: los seguros de salud no están obligados a cubrir el cannabidiol.