STJ: los seguros de salud no están obligados a cubrir el cannabidiol
La decisión de la Segunda Sección del STJ exige respaldo legal, contractual o normativo para su financiación. El caso inaugura el nuevo procedimiento sumario del tribunal. Leer más:
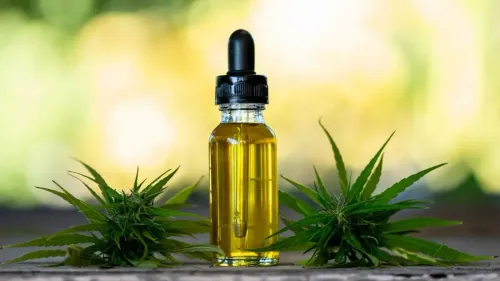
Las entidades de seguros de salud no están obligadas a asumir los costes de los medicamentos a base de cannabidiol (CBD) destinados al uso domiciliario. La financiación del fármaco por parte de las empresas del sector solo es obligatoria en caso de que exista respaldo expreso en la legislación, en los contratos firmados con los pacientes o en las normativas aplicables.
La determinación fue acordada por la Segunda Sección del Superior Tribunal de Justiça (STJ). La deliberación del caso tuvo lugar mediante una sesión virtual que concluyó el miércoles 14 de octubre.
La resolución dictada por el Alto Tribunal consagra un criterio que, a partir de ahora, orientará con carácter vinculante a la judicatura en todo el territorio nacional. La medida unifica las resoluciones judiciales y ratifica la jurisprudencia ya consolidada que venía informando el Portal Sechat.la
La tesis fijada en el REsp 2.260.165
En un único acto virtual, los magistrados del STJ reconocieron la relevancia de la cuestión federal que implicaba la materia y fijaron una tesis de obligado cumplimiento. El pleno respaldó la decisión por unanimidad, en el marco del Recurso Especial (REsp) 2.260.165.
El texto oficial que unificó el criterio de la Justicia sobre este asunto establece que:
“Las entidades de planes de salud no están obligadas a financiar medicamentos a base de cannabidiol para uso domiciliario cuando no exista previsión legal o contractual de cobertura, salvo en los supuestos expresamente establecidos por la legislación aplicable o por las normas regulatorias vigentes, sin que la mera autorización de importación sea suficiente para ampliar el objeto del contrato ni para dejar sin efecto las limitaciones de cobertura legítimamente previstas.”
La importación autorizada por Anvisa no genera el deber de financiación
Uno de los puntos centrales de la deliberación giró en torno al papel y las resoluciones de la Agência Nacional de Vigilância Sanitária (Anvisa). Para el ponente del caso, la autorización excepcional de importación concedida por la agencia no se equipara, bajo ninguna circunstancia, a la obligación de cobertura por parte de las aseguradoras de salud.
Según el análisis del tribunal, la licencia emitida por el organismo regulador sanitario actúa exclusivamente para resolver el trámite documental del producto en Brasil.
El hecho de que Anvisa conceda la licencia de importación únicamente suple la falta de registro sanitario. Esto no altera el carácter domiciliario del fármaco ni tiene la capacidad de incluirlo en el catálogo de coberturas obligatorias de las aseguradoras de salud.
Criterio consolidado y base legal
La ponencia de este proceso histórico recayó en el ministro Sérgio Kukina, actual presidente de la Comissão Gestora de Precedentes, Jurisprudência e Ações Coletivas (Cogepac). Un detalle reglamentario destacado en el juicio es que, si bien el ministro pertenece originariamente a la Primeira Seção del STJ, instruyó el caso juzgado por la Segunda Seção con el pleno amparo de las nuevas normas reglamentarias.
Al motivar su voto, el ponente destacó expresamente la trascendencia jurídica, económica y social que envuelve la controversia sobre la cobertura. Kukina señaló en su argumentación que ya existían más de 700 fallos dictados por la Terceira y la Quarta Turmas del STJ sobre la misma materia.
El fundamento utilizado en tal volumen de decisiones previas fue el artículo 10, inciso VI, de la Ley 9.656/1998. Dicho precepto legal faculta a las aseguradoras para excluir de la cobertura aquellos fármacos clasificados como de uso domiciliario, salvaguardando únicamente las excepciones estrictamente legales, contractuales o regulatorias.
El hito inaugural del procedimiento sumario
Además de su notable repercusión en la sanidad privada, la resolución reviste un gran valor técnico, puesto que constituye el hito inaugural del denominado procedimiento sumario. Esta modalidad fue introducida recientemente por el nuevo filtro de casación del Superior Tribunal de Justiça, regulado a partir de la Enmienda Reglamentaria 55/2026.
Conforme a las nuevas directrices de la Enmienda, el trámite bifásico se estableció como regla general. Este formato ordinario desglosa el análisis en dos fases independientes: en primer término, se examina la relevancia en sesión virtual; acto seguido, se aborda el fondo del asunto en una sesión presencial con los magistrados.
No obstante, la propia enmienda contempla una excepción. Cuando existe una doctrina ampliamente consolidada en el tribunal —circunstancia acreditada por la uniformidad de las más de 700 sentencias recopiladas—, la norma permite acudir a la vía concentrada. El ministro ponente concluyó que dicha reiteración masiva de resoluciones ponía de manifiesto que la cuestión se hallaba plenamente madura para configurarse como precedente cualificado.
Fue precisamente esta modalidad concentrada la que estrenó el caso de los medicamentos a base de cannabidiol. Esta vía sentó el precedente vinculante mediante una deliberación única y virtual, fijando criterios obligatorios y definitivos para todo el país.
Fuente externa:
- Fuente externa:
Tribunal de Justiça do Estado do Rio de Janeiro (TJRJ).
- tjrj.jus.br/noticias-de-saude/noticia/-/visualizar-conteudo/10136/40
Tribunal de Justiça do Estado do Rio de Janeiro (TJRJ).